Was ist eine BWA?
BWA steht für betriebswirtschaftliche Auswertung. Sie ordnet die Zahlen der Buchhaltung so, dass du den Monat oder das Quartal auf einer Seite siehst. Wer die BWA lesen will, fängt mit der kurzfristigen Erfolgsrechnung an. Sie führt vom Umsatz bis zum vorläufigen Ergebnis.
Macht dein Steuerberater die Buchhaltung, kommt die BWA von ihm. Laut DATEV ist die Standard-BWA, die BWA-Form 01, die am häufigsten verwendete Form. Zum Paket gehören neben der Erfolgsrechnung weitere Auswertungen: die Bewegungsbilanz, die statische Liquidität, der Vorjahresvergleich und der Wertenachweis. Der Betriebswirtschaftliche Kurzbericht verdichtet dieselben Zahlen auf die wichtigsten Größen.
Die Zeilennamen in diesem Ratgeber folgen der DATEV-Standard-BWA. Laut DATEV können die Positionen je Kontenrahmen davon abweichen. Bei der BWA auf Basis von Kontenzwecken lässt sich die Beschriftung einzelner Zeilen ändern.
So sieht eine BWA aus: ein Restaurant im März
Die kurzfristige Erfolgsrechnung ist eine Rechnung von oben nach unten. Hier ein vollständiges Beispiel für ein Restaurant. Alle Zahlen sind Beispielwerte für den März, ohne Umsatzsteuer.
| Zeile | März | % Ges.-Leistung |
|---|---|---|
| Umsatzerlöse | 80.000 Euro | 100,0 |
| Gesamtleistung | 80.000 Euro | 100,0 |
| Wareneinkauf | 24.400 Euro | 30,5 |
| Rohertrag | 55.600 Euro | 69,5 |
| Sonstige betriebliche Erlöse | 0 Euro | 0,0 |
| Betrieblicher Rohertrag | 55.600 Euro | 69,5 |
| Personalkosten | 26.400 Euro | 33,0 |
| Raumkosten | 6.400 Euro | 8,0 |
| Betriebliche Steuern | 300 Euro | 0,4 |
| Versicherungen und Beiträge | 900 Euro | 1,1 |
| Fahrzeugkosten | 400 Euro | 0,5 |
| Werbe- und Reisekosten | 600 Euro | 0,8 |
| Kosten der Warenabgabe | 1.800 Euro | 2,3 |
| Abschreibungen | 1.500 Euro | 1,9 |
| Reparatur und Instandhaltung | 1.000 Euro | 1,3 |
| Sonstige Kosten | 2.700 Euro | 3,4 |
| Gesamtkosten | 42.000 Euro | 52,5 |
| Betriebsergebnis | 13.600 Euro | 17,0 |
| Neutraler Aufwand, hier Zinsen | 400 Euro | 0,5 |
| Neutraler Ertrag | 0 Euro | 0,0 |
| Ergebnis vor Steuern | 13.200 Euro | 16,5 |
| Steuern vom Einkommen und Ertrag | 0 Euro | 0,0 |
| Vorläufiges Ergebnis | 13.200 Euro | 16,5 |
Als Rechenweg sieht das so aus:
Gesamtleistung − Wareneinsatz = Rohertrag
plus sonstige betriebliche Erlöse ergibt den betrieblichen Rohertrag
Betrieblicher Rohertrag − Gesamtkosten = Betriebsergebnis
minus neutraler Aufwand, plus neutraler Ertrag ergibt das Ergebnis vor Steuern
Ergebnis vor Steuern − Steuern vom Einkommen und Ertrag = vorläufiges Ergebnis
Lies die Tabelle in vier Blöcken: Was kommt herein, was kostet die Ware, was kostet der Betrieb, was bleibt übrig. Die Abschnitte unten gehen diese Blöcke einzeln durch.
Umsatz und Gesamtleistung: Was kommt herein?
In der ersten Zeile stehen die Umsatzerlöse. Laut DATEV sind das die betriebstypischen Erlöse, in einem Restaurant also Speisen und Getränke. Erlöse, die nicht zum eigentlichen Betriebszweck gehören, kommen erst weiter unten als sonstige betriebliche Erlöse.
Darunter folgen Bestandsveränderungen und aktivierte Eigenleistungen. Die Bestandsveränderungen betreffen fertige und unfertige Erzeugnisse, nicht den Warenbestand im Lager. In einem Restaurant stehen dort fast immer Nullen. Dann ist die Gesamtleistung gleich dem Umsatz.
Speisen und Getränke getrennt ablesen
Die BWA zeigt den Umsatz in einer Summe. Getrennt siehst du ihn in der Summen- und Saldenliste, die dein Steuerberater mitschicken kann. Dort stehen die Erlöse nach Steuersatz auf eigenen Konten, im Kontenrahmen SKR 03 zum Beispiel 8300 für 7 Prozent und 8400 für 19 Prozent.
Seit dem 1. Januar 2026 gelten für Speisen im Restaurant 7 Prozent, für Getränke 19 Prozent (§ 12 Abs. 2 Nr. 15 UStG). Das Erlöskonto mit 7 Prozent zeigt deshalb ungefähr deine Küche, das mit 19 Prozent deinen Tresen. Mehr zu den Steuersätzen steht im Ratgeber Kalkulation in der Gastronomie.
Dasselbe geht beim Einkauf. Wareneingang mit 7 und mit 19 Prozent Vorsteuer steht ebenfalls auf eigenen Konten, im SKR 03 zum Beispiel 3300 und 3400. Damit rechnest du zwei Quoten statt einer. Ein Beispiel mit Beispielwerten für denselben März:
| Bereich | Erlöse | Wareneingang | Quote |
|---|---|---|---|
| Küche, 7 Prozent | 52.000 Euro | 17.400 Euro | 33,5 Prozent |
| Tresen, 19 Prozent | 28.000 Euro | 7.000 Euro | 25,0 Prozent |
| Zusammen | 80.000 Euro | 24.400 Euro | 30,5 Prozent |
Die Gesamtquote von 30,5 Prozent wirkt unauffällig. Getrennt zeigt sich, dass die Küche deutlich teurer einkauft als der Tresen. Ganz sauber ist die Trennung nicht: Milch für den Kaffee kaufst du mit 7 Prozent ein, verkaufst sie aber im Getränk mit 19 Prozent. Als Richtung reicht sie trotzdem.
Wareneinsatz: Heißt die Zeile Wareneinkauf oder Warenverbrauch?
An dieser Zeile hängt fast alles, was du aus der BWA über deine Küche und deinen Tresen ablesen kannst. DATEV nennt drei Varianten, wie der Wareneinsatz in die BWA kommt. Du erkennst sie am Namen der Zeile.
- Wareneinkauf: Der Wareneinsatz wird dem Einkauf gleichgesetzt. Darin steht, was im Monat an Ware gebucht wurde, egal ob sie schon verbraucht ist.
- Warenverbrauch: Der Wareneinsatz ist genau ermittelt und umgebucht. Dafür braucht es einen ermittelten Warenbestand am Ende des Zeitraums. Die Bestandsveränderung ist also eingerechnet.
- Wareneinsatz in %: Der Wert ist als Prozentsatz von Gesamtleistung oder Umsatz angesetzt. Er zeigt dann, was angenommen wurde, nicht was passiert ist.
Welche Variante bei dir eingestellt ist, beantwortet dein Steuerberater in einem Satz.
Wareneinkauf ist selten nur Lebensmittel
Die Zeile heißt Wareneinkauf, aber darin steckt meist mehr als die Ware für die Küche. Auf einer Rechnung vom Großhandel stehen Getränke, Spülmittel, Servietten und Reinigungsmittel neben Fleisch und Gemüse. Je nach Buchung landen diese Positionen gemeinsam in der Zeile, als Sammelposition für Lebensmittel, Getränke und Non-Food.
Für dich heißt das: Der Wareneinsatz deiner Speisen ist meist kleiner, als die Zeile zeigt. Wie fein getrennt wird, entscheidet die Buchung. Ob Hygieneartikel und Verbrauchsmaterial bei dir im Wareneinkauf oder auf einem eigenen Konto stehen, zeigt der Wertenachweis.
Rechenbeispiel: Was im März in deiner Zeile Wareneinkauf steht
Im Beispiel heißt die Zeile Wareneinkauf. Die 24.400 Euro sind also die im März gebuchten Lieferantenrechnungen für Ware. Geteilt durch 80.000 Euro und mal 100 ergibt das 30,5 Prozent.
Das Lager ist im März aber gewachsen. Am 1. März lag Ware für 6.200 Euro im Lager, am 31. März für 7.000 Euro. Der Warenverbrauch ist damit 24.400 plus 6.200 minus 7.000, also 23.600 Euro.
| Größe | als Wareneinkauf | als Warenverbrauch |
|---|---|---|
| Wareneinsatz | 24.400 Euro | 23.600 Euro |
| Anteil an der Gesamtleistung | 30,5 Prozent | 29,5 Prozent |
| Rohertrag | 55.600 Euro | 56.400 Euro |
| Rohertrag in Prozent | 69,5 Prozent | 70,5 Prozent |
| Spalte Aufschlag | 227,9 Prozent | 239,0 Prozent |
Ein Prozentpunkt Unterschied, ohne dass in der Küche etwas anders lief. Die 800 Euro Ware sind gekauft und gebucht, aber noch nicht verkauft. In der Zeile Wareneinkauf wirkt der März deshalb teurer, als er war. Im April kehrt sich das um: Schrumpft das Lager wieder, ist der Einkauf kleiner als der Verbrauch, und der April wirkt günstiger.
Wie du den Warenverbrauch mit deinen eigenen Beständen rechnest, zeigt der Ratgeber Wareneinsatz berechnen.
Was sagt dir der Rohertrag?
Der Rohertrag ist das, was vom Umsatz nach der Ware bleibt. Aus ihm zahlst du Personal, Miete, Energie und alle übrigen Kosten. Im Beispiel sind das 55.600 Euro, mit Warenverbrauch 56.400 Euro.
Die Spalte Aufschlag rechnet laut DATEV mit dem Wareneinsatz als Basis. Sie setzt Rohertrag und betrieblichen Rohertrag ins Verhältnis zum Wareneinsatz. Das ist dieselbe Formel wie beim Rohgewinnaufschlagsatz. Im Beispiel kommen auf jeden Euro Wareneinsatz rund 2,28 Euro Rohertrag. Mehr zur Formel steht im Ratgeber Rohgewinnaufschlagsatz.
Zum Vergleich gibt es zwei amtliche Quellen. Die Richtsatzsammlung des Bundesministeriums der Finanzen nennt für Gaststätten Rohgewinn und Rohgewinnaufschlag. Den Wareneinsatz haben wir daraus abgeleitet:
| Kennzahl, Gaststätten, 2025 | Rahmen | Mittelsatz |
|---|---|---|
| Rohgewinn in Prozent des wirtschaftlichen Umsatzes | 64 bis 80 Prozent | 72 Prozent |
| Rohgewinnaufschlag auf den Wareneinsatz | 178 bis 400 Prozent | 257 Prozent |
| Wareneinsatz, abgeleitet als 100 minus Rohgewinn | 20 bis 36 Prozent | 28 Prozent |
Das Statistische Bundesamt hat für 2019 die Rohertragsquote von Restaurants mit Bedienung nach Umsatzgröße ausgewertet. Sie steigt mit der Größe des Betriebs:
| Restaurants mit Bedienung, Jahresumsatz | Rohertragsquote 2019 |
|---|---|
| unter 100.000 Euro | 65,8 Prozent |
| 100.000 bis 200.000 Euro | 67,4 Prozent |
| 200.000 bis 500.000 Euro | 68,5 Prozent |
| 500.000 Euro bis 1 Million Euro | 69,2 Prozent |
| über 1 Million Euro | 71,2 Prozent |
Das Beispiel liegt mit 69,5 Prozent Rohertrag im Rahmen der Richtsätze und unter dem Mittelsatz von 72 Prozent. Die Richtsätze rechnen allerdings mit dem Bestand und über ein ganzes Jahr. Sie ziehen außerdem unentgeltliche Wertabgaben vom Wareneinsatz ab, etwa Zuwendungen an das Personal. Eine Monats-BWA mit Wareneinkauf rechnet weder mit dem Bestand noch über das Jahr.
Laut Vorbemerkungen sind die Richtsätze ein Hilfsmittel der Finanzverwaltung, um Umsätze und Gewinne zu verproben. Sie gelten nicht für Mittel- und Großbetriebe. Was ein Abstand zum Richtsatz für deinen Betrieb bedeutet, klärt dein Steuerberater.
Die Kostenarten Zeile für Zeile
Unter dem betrieblichen Rohertrag stehen die Kostenarten. Zusammen ergeben sie die Gesamtkosten. Die Liste unten zeigt die Zeilen, wie sie in einer Standard-BWA typischerweise heißen. Welche Konten genau in einer Zeile stecken, zeigt der Wertenachweis zur BWA.
| Zeile | Was in einem Restaurant meist darin steht |
|---|---|
| Personalkosten | Löhne und Gehälter, Aushilfen, Sozialabgaben, Beiträge zur Berufsgenossenschaft |
| Raumkosten | Pacht oder Miete, Nebenkosten, Strom, Gas, Wasser, Reinigung der Räume |
| Betriebliche Steuern | zum Beispiel die Grundsteuer, wenn dir das Gebäude gehört |
| Versicherungen und Beiträge | Betriebshaftpflicht, Inventarversicherung, Beiträge zu Verbänden und Kammern |
| Fahrzeugkosten | Kraftstoff, Wartung und Versicherung des Firmenwagens |
| Werbe- und Reisekosten | Anzeigen, Flyer, Werbung im Netz, Reisekosten |
| Kosten der Warenabgabe | Verpackung für Speisen zum Mitnehmen, Ausgangsfrachten, oft auch Provisionen für den Verkauf |
| Abschreibungen | der jährliche Wertverlust von Küche, Einrichtung und Kasse |
| Reparatur und Instandhaltung | Reparaturen an Geräten, Wartung der Kühlung, kleine Instandsetzungen |
| Sonstige Kosten | Gebühren für Kartenzahlung, Telefon, Software, Buchführung und Beratung und alles, was keine eigene Zeile hat |
Drei Zeilen sorgen in der Gastronomie besonders oft für Fragen.
- Wo stehen die Gebühren für Kartenzahlung? Meist bei den sonstigen Kosten, gebucht als Nebenkosten des Geldverkehrs. Sie wachsen mit jedem Gast, der mit Karte zahlt.
- Wo steht die Provision des Lieferdienstes? Das hängt vom Konto ab, das deine Kanzlei wählt. Als Verkaufsprovision landet sie oft bei den Kosten der Warenabgabe, sonst bei den sonstigen Kosten. Der Wertenachweis zeigt es.
- Warum stehen die Abschreibungen manchmal nur im Dezember? Weil sie oft erst zum Jahresabschluss gebucht werden. Dann wirken elf Monate besser, als sie sind. DATEV empfiehlt, kalkulatorische Werte wie Abschreibungen monatlich zu buchen.
Abschreibungen: bezahlt, aber nur zum Teil in der BWA
Abschreibungen verteilen größere Käufe auf mehrere Jahre. Was mehr als 800 Euro netto kostet, darf in der Regel nicht sofort ganz als Kosten gebucht werden (§ 6 Abs. 2 EStG). Es wird über die Nutzungsdauer verteilt.
Ein Beispiel mit Beispielwerten: Ein Gerät für 6.000 Euro wird über fünf Jahre abgeschrieben. Bezahlt ist es sofort und komplett. In der BWA steht aber jedes Jahr nur ein Fünftel, also 1.200 Euro, bei monatlicher Buchung 100 Euro im Monat. Im Monat des Kaufs zeigt die BWA deshalb einen kleinen Teil der Ausgabe, das Konto die ganze.
Personalkosten und ihre Quote
Die Personalkosten sind in fast jedem Restaurant die größte Kostenart. Ihre Quote liest du in derselben Zeile ab, in der Spalte % Ges.-Leistung.
Personalkostenquote = Personalkosten ÷ Gesamtleistung × 100
Im Beispiel sind das 26.400 geteilt durch 80.000, mal 100, also 33,0 Prozent. Zusammen mit dem Wareneinkauf binden Ware und Personal 63,5 Prozent der Gesamtleistung.
Eine amtliche Vergleichszahl für die Personalkosten von Gaststätten gibt die Richtsatzsammlung nicht an. Der DEHOGA Bundesverband schreibt in seinem Papier vom 11. Juli 2025, die Personalkosten lägen schon heute in vielen klassischen Betrieben bei über 40 Prozent vom Umsatz. Das ist eine Angabe des Verbands, kein Richtwert für deinen Betrieb. Selbstbedienung und Bedienung am Tisch liegen weit auseinander.
Bist du Einzelunternehmer, steht dein eigener Lohn nicht in den Personalkosten. Was du dir auszahlst, ist eine Entnahme und läuft am Ergebnis vorbei (§ 4 Abs. 1 EStG). Ein Vergleich mit einer GmbH, deren Geschäftsführer ein Gehalt bekommt, hinkt deshalb.
Betriebsergebnis, neutrales Ergebnis, vorläufiges Ergebnis
Nach den Gesamtkosten folgen drei Ergebniszeilen. Jede beantwortet eine andere Frage.
- Betriebsergebnis: Verdient dein Restaurant mit seinem eigentlichen Geschäft Geld? Es ist der betriebliche Rohertrag minus Gesamtkosten. Im Beispiel 13.600 Euro.
- Ergebnis vor Steuern: Was bleibt nach Zinsen und Dingen, die nicht zum Tagesgeschäft gehören? Laut DATEV stecken im neutralen Aufwand Zinsaufwand und sonstiger neutraler Aufwand. Im neutralen Ertrag stehen Zinserträge, sonstige neutrale Erträge und verrechnete kalkulatorische Kosten.
- Vorläufiges Ergebnis: das Ergebnis vor Steuern minus Steuern vom Einkommen und Ertrag. Bei einem Einzelunternehmen steht dort oft null. Die Einkommensteuer ist eine private Steuer des Inhabers und taucht in der BWA meist nicht auf.
Warum vorläufig? Die BWA zeigt den Stand der Buchhaltung an dem Tag, an dem sie erstellt wurde. Was bis dahin nicht gebucht ist, fehlt. Landet eine Lieferantenrechnung für März erst in der April-Buchhaltung, wirkt der März günstiger und der April teurer.
Dasselbe gilt für Kosten, die einmal im Jahr kommen. Ein Beispiel mit Beispielwerten: Eine Versicherung über 2.400 Euro wird im Januar bezahlt. Ohne Abgrenzung steht der ganze Betrag im Januar. Mit monatlicher Abgrenzung stehen in jedem Monat 200 Euro. DATEV empfiehlt für ein möglichst genaues vorläufiges Ergebnis drei Dinge: den Wareneinsatz genau ermitteln, Ausgaben monatlich abgrenzen und kalkulatorische Werte wie Abschreibungen buchen. Ob das bei deinem Monatsabschluss passiert, entscheidet sich zwischen dir und deinem Steuerberater.
Die Spalten: Monat, aufgelaufen und Vorjahr
Neben den Zeilen stehen Spalten. DATEV beschreibt sie so:
| Spalte | Was sie zeigt |
|---|---|
| Monatswert | den Betrag der Zeile im Monat oder Quartal |
| % Ges.-Leistung | die Zeile als Anteil an der Gesamtleistung |
| % Ges.-Kosten | die Kostenart als Anteil an den Gesamtkosten |
| % Pers.-Kosten | die Zeile im Verhältnis zu den Personalkosten |
| Aufschlag | Rohertrag und betrieblicher Rohertrag im Verhältnis zum Wareneinsatz |
| Kumulierter Wert | dieselben Zahlen aufgelaufen seit Beginn des Buchungsjahres |
Im Beispiel machen die Personalkosten 62,9 Prozent der Gesamtkosten aus, die Raumkosten 15,2 Prozent. Die Spalte % Ges.-Kosten zeigt dir also, welche Kostenart dein Betrieb vor allem trägt.
Aufgelaufene Werte gleichen Monate aus
Ein einzelner Monat schwankt. Im Januar kommen weniger Gäste, im Dezember mehr, und eine Rechnung landet im falschen Monat. Die aufgelaufenen Werte rechts glätten das. Mit Beispielwerten für Januar bis März:
| Zeile | März | Januar bis März |
|---|---|---|
| Gesamtleistung | 80.000 Euro | 210.000 Euro |
| Wareneinkauf | 24.400 Euro, 30,5 Prozent | 66.000 Euro, 31,4 Prozent |
| Personalkosten | 26.400 Euro, 33,0 Prozent | 75.600 Euro, 36,0 Prozent |
Der März allein sieht gut aus. Aufgelaufen liegen Ware und Personal höher, weil die ersten Monate schwächer waren.
Der Vorjahresvergleich zeigt die Richtung
Der Vorjahresvergleich ist eine eigene Auswertung. Laut DATEV stellt er jedem Wert den Wert desselben Zeitraums im Vorjahr gegenüber und zeigt die Veränderung absolut und in Prozent. Bei einem Betrieb mit Saison ist das der verlässlichste Blick auf den Monat, denn er vergleicht März mit März.
| Zeile | März Vorjahr | März | Veränderung |
|---|---|---|---|
| Gesamtleistung | 74.000 Euro | 80.000 Euro | plus 8,1 Prozent |
| Wareneinkauf | 21.500 Euro | 24.400 Euro | plus 13,5 Prozent |
| Personalkosten | 23.300 Euro | 26.400 Euro | plus 13,3 Prozent |
Der Umsatz ist gestiegen, die Ware aber deutlich schneller. Genau so ein Abstand ist der Anlass, genauer hinzusehen.
Gewinn in der BWA, aber kein Geld auf dem Konto?
Das vorläufige Ergebnis ist kein Kontostand. Tilgungen, Privatentnahmen, die Umsatzsteuer und Ware auf Lager bewegen Geld, ohne das Ergebnis zu verändern. Deshalb kann die BWA Gewinn zeigen, während das Konto leer ist. Welche Teile der BWA dir die Zahlungsfähigkeit zeigen, erklärt der Ratgeber Gewinn in der BWA, aber kein Geld auf dem Konto.
In fünf Minuten durch deine BWA
Wenn die BWA kommt, reichen fünf Fragen in dieser Reihenfolge:
- Umsatz: Wie liegt die Gesamtleistung gegenüber dem Vorjahresmonat?
- Ware: Wie hoch ist der Anteil des Wareneinsatzes, und heißt die Zeile Wareneinkauf oder Warenverbrauch?
- Personal: Wie hoch ist die Personalkostenquote, und passt sie zu den geplanten Schichten?
- Betriebsergebnis: Bleibt aus dem Tagesgeschäft etwas übrig, aufgelaufen seit Januar?
- Geld: Was sagen statische Liquidität und Kontostand, und steht eine Zahlung ans Finanzamt an?
Drei Warnsignale verdienen sofort eine Nachfrage: Der Wareneinsatz steigt schneller als der Umsatz. Eine Kostenart springt ohne bekannten Grund. Das Betriebsergebnis ist aufgelaufen negativ, obwohl einzelne Monate gut aussehen.
Wo stößt die BWA an ihre Grenzen?
Die BWA entsteht aus deiner Buchhaltung. Diese Buchhaltung ist vor allem für die gesetzlichen Pflichten da: Umsatzsteuer, Steuererklärung und bei größeren Kaufleuten der Jahresabschluss. Für den Blick zurück reicht das. Wer den Betrieb im laufenden Monat führen will, stößt an drei Grenzen.
- Die BWA kommt spät. Sie zeigt nur, was schon gebucht ist. Den ganzen März siehst du also erst, wenn der April schon läuft.
- Die BWA zeigt Summen. Gebucht wird eine Lieferantenrechnung mit ihren Beträgen auf Konten, getrennt nach Steuersatz. Artikel, Menge und Einzelpreis stehen in der Buchung nicht, nur im Beleg.
- Die BWA zeigt keinen Ansatzpunkt. Steigt die Zeile Wareneinkauf, steht dort nicht, ob ein Preis gestiegen ist, eine Menge fehlte oder Pfand offen blieb.
Das liegt nicht an deinem Steuerberater. Für Steuern und Abschluss braucht er diese Tiefe nicht. Ob eine Rechnung inhaltlich zur Lieferung passt, gehört in der Regel nicht zum Buchungsauftrag. Diese sachliche Prüfung bleibt beim Betrieb.
Im Einkauf kommen dabei immer wieder dieselben vier Fälle vor:
- Ein Lieferant hebt den Preis für einen Artikel an. Die Rechnungssumme wirkt trotzdem plausibel, also wird sie bezahlt.
- Auf dem Lieferschein stehen acht Kisten, auf der Rechnung zehn.
- Leergut geht zurück, die Gutschrift dafür kommt nicht.
- Dieselbe Rechnung kommt per Post und per E-Mail und landet zweimal im Stapel.
Jeder dieser Fälle ist in der BWA nur ein kleiner Teil der Zeile Wareneinkauf. Im Vorjahresvergleich oben ist die Ware um 13,5 Prozent gestiegen. Welcher Teil davon aus solchen Fällen kommt, zeigt erst die einzelne Lieferantenrechnung.
Drei Fragen an deinen Steuerberater
Wenn du deine BWA zum ersten Mal genauer ansiehst, helfen drei kurze Fragen:
- Heißt die Zeile bei uns Wareneinkauf, Warenverbrauch oder Wareneinsatz in Prozent?
- Werden Rechnungen nach Leistungsmonat gebucht oder nach Eingang, und werden Abschreibungen monatlich gebucht?
- Kannst du mir zur BWA den Vorjahresvergleich, die Summen- und Saldenliste und den Wertenachweis mitschicken?
Mit den Antworten weißt du, welche Schwankungen in der BWA aus deinem Betrieb kommen und welche aus der Buchungsweise.
Mittelsatz des Rohgewinns für Gaststätten in Prozent des wirtschaftlichen Umsatzes. Der Rahmen reicht von 64 bis 80 Prozent.
Wareneinsatz von Gaststätten im Mittel, in Prozent des wirtschaftlichen Umsatzes, gerechnet als 100 minus 72 Prozent Rohgewinn. Der Rahmen reicht von 20 bis 36 Prozent.
Mittlerer Rohgewinnaufschlagsatz für Gaststätten, gerechnet auf den Wareneinsatz. Der Rahmen reicht von 178 bis 400 Prozent.
So kann die Zeile Wareneinsatz in der DATEV-BWA ermittelt sein: als Wareneinkauf, als genau ermittelter Warenverbrauch oder als Wareneinsatz in Prozent von Gesamtleistung oder Umsatz.
Welche Software zeigt dir die Wareneinsatzquote auf Einkaufsbasis, bevor die BWA kommt?
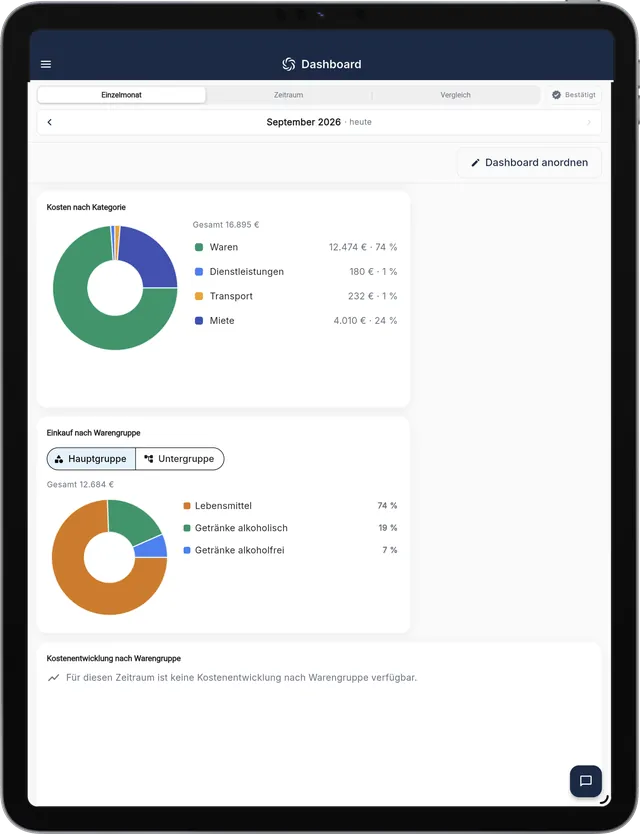
RechnungsWächter berechnet Wareneinsatzquote, Kosten nach Art und Einkauf nach Warengruppe aus geprüften Rechnungspositionen, in drei Modi: Einzelmonat, Zeitraum und Vergleich. Die Quote ist auf Einkaufsbasis gerechnet, ohne Bestandsveränderung und ähnlich der BWA-Zeile Wareneinkauf, und erscheint, sobald du den Umsatz des Zeitraums eingetragen hast. RechnungsWächter ist keine Buchhaltung: Die BWA erstellt weiter dein Steuerberater. Rezepturen mit Wareneinsatz je Gericht kommen mit MargenWächter.
Häufige Fragen
Was ist eine BWA?
BWA steht für betriebswirtschaftliche Auswertung. Sie fasst die Zahlen der Buchhaltung für einen Monat oder ein Quartal in Übersichten und Kennzahlen zusammen. Ihr Kern ist die kurzfristige Erfolgsrechnung: vom Umsatz über den Rohertrag bis zum vorläufigen Ergebnis. Macht dein Steuerberater die Buchhaltung, bekommst du die BWA von ihm. Sie zeigt Summen aus den Konten, keine einzelnen Artikel, Mengen oder Preise.
Wie lese ich eine BWA?
Von oben nach unten und mit der Prozentspalte daneben. Zuerst Umsatz und Gesamtleistung, dann der Wareneinsatz und der Rohertrag, danach die Kostenarten mit den Personalkosten. Die Spalte % Gesamtleistung zeigt jede Zeile als Anteil an der Gesamtleistung. So vergleichst du Monate, auch wenn der Umsatz schwankt.
Wie sieht eine BWA aus?
Die DATEV-Standard-BWA ist eine Tabelle. Links stehen die Zeilen von den Umsatzerlösen bis zum vorläufigen Ergebnis. Rechts folgen der Monatswert, Prozentspalten für Gesamtleistung, Gesamtkosten und Personalkosten, eine Spalte Aufschlag und dieselben Werte aufgelaufen seit Beginn des Buchungsjahres.
Was bedeutet Wareneinkauf in der BWA?
Heißt die Zeile Wareneinkauf, steht darin, was im Monat an Ware gebucht wurde. Ob die Ware schon verbraucht ist, spielt dabei keine Rolle. Heißt sie Warenverbrauch, ist der Bestand eingerechnet. Heißt sie Wareneinsatz in Prozent, ist der Wert als Anteil angesetzt. Welche Variante du hast, sagt dir dein Steuerberater.
Wo finde ich die Personalkostenquote in der BWA?
In der Zeile Personalkosten, Spalte % Gesamtleistung. Dort steht, wie viel Prozent der Gesamtleistung die Personalkosten ausmachen. Welche Konten in der Zeile stecken, zeigt der Wertenachweis, den dein Steuerberater mit ausgeben kann.
Was ist das Betriebsergebnis in der BWA?
Das Betriebsergebnis ist der betriebliche Rohertrag minus Gesamtkosten. Es zeigt, ob dein Restaurant mit dem eigentlichen Geschäft Geld verdient, vor Zinsen und Erträgen, die nicht zum Tagesgeschäft gehören. Darunter folgen der neutrale Aufwand und Ertrag, das Ergebnis vor Steuern und das vorläufige Ergebnis.
Was bedeutet kumuliert in der BWA?
Kumuliert heißt aufgelaufen seit Beginn des Buchungsjahres. Rechts neben dem Monatswert stehen dieselben Zeilen für Januar bis zum aktuellen Monat, mit denselben Prozentspalten. Die aufgelaufenen Werte gleichen Monate aus, in denen eine Rechnung im falschen Monat gebucht wurde oder wenige Gäste kamen.
Warum ist das Ergebnis in der BWA nur vorläufig?
Weil die BWA den Stand der Buchhaltung zum Auswertungstag zeigt. Abgrenzungen, Abschreibungen und die Bestandsbuchung zum Jahresende können das Ergebnis noch verändern. DATEV empfiehlt für ein genaueres Ergebnis, den Wareneinsatz genau zu ermitteln und Ausgaben monatlich abzugrenzen.
Bring deine letzte BWA und die Lieferantenrechnungen dieses Monats mit. Im Kennenlernen siehst du, welche Preise, Mengen und Pfandpositionen hinter deiner Zeile Wareneinkauf stehen.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen