Welche Kalkulationsmethoden gibt es in der Gastronomie?
Am Anfang steht immer der Wareneinsatz je Portion: jede Zutat aus der Rezeptur mit Menge und Einkaufspreis, netto. Von dort führen drei Wege zum Kartenpreis. Sie beantworten verschiedene Fragen.
| Methode | Frage | Rechnung |
|---|---|---|
| Aufschlagskalkulation | Welcher Preis passt zum üblichen Aufschlag? | Wareneinsatz × Kalkulationsfaktor |
| Vollkostenkalkulation | Welcher Preis deckt alle meine Kosten und den Gewinn? | Wareneinsatz + Gemeinkostenzuschlag + Gewinnzuschlag |
| Deckungsbeitragsrechnung | Was bringt jedes Gericht zu Fixkosten und Gewinn? | Nettopreis − variable Kosten |
Auf den Nettopreis kommt bei allen drei Methoden die Mehrwertsteuer: 7 Prozent für Speisen, 19 Prozent für Getränke. Alle Beispiele auf dieser Seite rechnen mit demselben Gericht, einem Schnitzel.
Rechenbeispiel: der Wareneinsatz eines Schnitzels
Die Zahlen sind Beispielwerte. Alle Einkaufspreise sind netto, so wie sie auf der Lieferantenrechnung stehen.
| Zutat | Menge je Portion | Einkaufspreis netto | Kosten je Portion |
|---|---|---|---|
| Schweineschnitzel | 180 g | 11,90 Euro je kg | 2,14 Euro |
| Pommes frites | 250 g | 2,40 Euro je kg | 0,60 Euro |
| Beilagensalat | 80 g | 4,50 Euro je kg | 0,36 Euro |
| Panade, Fett, Zitrone | pauschal | 0,40 Euro | |
| Wareneinsatz je Portion | 3,50 Euro |
Aufschlagskalkulation: der Preis über einen Faktor
Bei der Aufschlagskalkulation nimmst du den Wareneinsatz mal einen festen Faktor. Der Faktor ergibt sich aus der Wareneinsatzquote, die du anstrebst.
Nettoverkaufspreis = Wareneinsatz je Portion × Kalkulationsfaktor
Wareneinsatz netto, zu Einkaufspreisen
Kalkulationsfaktor = 100 ÷ Ziel-Wareneinsatzquote
Beispiel: 100 ÷ 28 = 3,57
Mit einer Ziel-Wareneinsatzquote von 28 Prozent rechnest du so:
| Wareneinsatz je Portion | 3,50 Euro | |
|---|---|---|
| Kalkulationsfaktor bei 28 Prozent Ziel-Wareneinsatzquote (100 ÷ 28) | × | 3,57 |
| Nettoverkaufspreis | = | 12,50 Euro |
| Bruttoverkaufspreis mit 7 Prozent (12,50 Euro × 1,07) | 13,38 Euro | |
| Kartenpreis, gerundet | 13,50 Euro |
Ein Faktor von 3,57 entspricht einem Aufschlag von 257 Prozent auf den Wareneinsatz. Das ist der Mittelsatz der Richtsatzsammlung für Gaststätten. Wie das Finanzamt diesen Aufschlag für den ganzen Betrieb nachrechnet, steht im Ratgeber zum Rohgewinnaufschlagsatz.
Wofür sie taugt: für einen schnellen ersten Preis und als Gegenprobe zur Richtsatzsammlung.
Wo sie an Grenzen stößt: Der Faktor kennt deine Kosten nicht. Ob 3,57 bei deinen Personal- und Mietkosten reicht, sagt er nicht. Außerdem wächst der Preis mit dem Wareneinsatz. Ein Steak mit 9 Euro Ware käme mit demselben Faktor auf über 32 Euro netto. Eine Pasta mit 2 Euro Ware käme auf 7,14 Euro.
Vollkostenkalkulation: der Preis aus deinen eigenen Kosten
Die Vollkostenkalkulation rechnet mit den Kosten deines Betriebs. Personal, Miete, Energie und alle übrigen Kosten verteilst du als Gemeinkostenzuschlag auf den Wareneinsatz. Darauf kommt der Gewinn, den du dir vornimmst. DEHOGA Baden-Württemberg beschreibt diesen Weg so: Die Gemeinkosten werden prozentual zu den Warenkosten angesetzt, daraus ergeben sich die Selbstkosten.
Gemeinkostenzuschlag = Gemeinkosten ÷ Wareneinsatz × 100
beides für denselben Zeitraum, zum Beispiel ein Monat oder ein Jahr, netto
Selbstkosten = Wareneinsatz + Gemeinkostenzuschlag
Nettoverkaufspreis = Selbstkosten + Gewinnzuschlag
Die Gemeinkosten stehen in deiner BWA. Ein Beispielmonat, alle Werte netto:
| Größe | Betrag |
|---|---|
| Umsatz | 80.000 Euro |
| Wareneinsatz | 22.400 Euro |
| Personalkosten | 26.400 Euro |
| Übrige Kosten wie Miete, Energie, Versicherungen | 19.200 Euro |
| Gemeinkosten | 45.600 Euro |
| Gemeinkostenzuschlag (45.600 ÷ 22.400 × 100) | rund 204 Prozent |
Für das Schnitzel heißt das:
| Wareneinsatz je Portion | 3,50 Euro | |
|---|---|---|
| Gemeinkostenzuschlag 204 Prozent | + | 7,14 Euro |
| Selbstkosten je Portion | = | 10,64 Euro |
| Gewinnzuschlag 10 Prozent | 1,06 Euro | |
| Nettoverkaufspreis | 11,70 Euro | |
| Bruttoverkaufspreis mit 7 Prozent | 12,52 Euro |
Der Vergleich mit der Aufschlagskalkulation ist aufschlussreich. Der Faktor 3,57 ergab 12,50 Euro netto, die Selbstkosten liegen bei 10,64 Euro. Im Beispiel bleiben mit dem Faktor also 1,86 Euro Gewinn je Portion. Ein Betrieb mit höheren Personalkosten hat einen höheren Gemeinkostenzuschlag, und dann kann derselbe Faktor zu wenig sein.
Wofür sie taugt: Sie zeigt die langfristige Preisuntergrenze. Unter den Selbstkosten verdienst du auf Dauer nichts.
Wo sie an Grenzen stößt: Laut DEHOGA Baden-Württemberg ist sie für kurzfristige Entscheidungen weniger geeignet. Die Umlage nach Wareneinsatz ist außerdem eine Annahme. Ein Schnitzel macht nicht dreimal so viel Arbeit wie eine Suppe, nur weil seine Ware dreimal so teuer ist. Und der Zuschlag ändert sich mit der Auslastung. In einem schwachen Monat verteilen sich dieselben Fixkosten auf weniger Ware.
Deckungsbeitragsrechnung: was jedes Gericht beiträgt
Die Deckungsbeitragsrechnung trennt variable von fixen Kosten. Variabel ist, was mit jeder verkauften Portion anfällt, vor allem die Ware. Fix sind Miete und der größte Teil der Personalkosten. Der Deckungsbeitrag ist das, was ein Gericht nach seinen variablen Kosten übrig lässt.
Deckungsbeitrag je Portion = Nettoverkaufspreis − variable Kosten je Portion
variable Kosten in der Gastronomie vor allem der Wareneinsatz, dazu Verpackung, Kartengebühr oder Provision
Das Schnitzel zu 13,50 Euro auf der Karte bringt 12,62 Euro netto. Abzüglich 3,50 Euro Ware bleiben 9,12 Euro Deckungsbeitrag. Ob das genug ist, entscheidet nicht die Quote, sondern die Summe aller Deckungsbeiträge im Monat: Sie muss die Fixkosten und den Gewinn tragen.
Zwei Gerichte mit Beispielwerten zeigen, warum die Quote allein täuscht:
| Gericht | Wareneinsatz | Verkaufspreis netto | Wareneinsatzquote | Deckungsbeitrag |
|---|---|---|---|---|
| Pasta | 2,00 Euro | 12,00 Euro | 16,7 Prozent | 10,00 Euro |
| Steak | 9,00 Euro | 28,00 Euro | 32,1 Prozent | 19,00 Euro |
Das Steak hat die schlechtere Quote und bringt trotzdem 9 Euro mehr je Portion. Legst du daneben, wie oft jedes Gericht verkauft wird, siehst du, welche Gerichte die Karte tragen. Das ist die Sortimentsanalyse, die DEHOGA Baden-Württemberg als Stärke dieser Methode nennt. Bei beliebten Gerichten mit schwachem Deckungsbeitrag prüfst du den Preis. Bei Bestsellern lohnt es, den Wareneinsatz zu senken. Gerichte, die wenig beitragen und selten bestellt werden, kommen von der Karte.
Wofür sie taugt: zum Steuern der Karte und für kurzfristige Entscheidungen, etwa einen Mittagstisch oder eine Aktion. Kurzfristig lohnt jedes Angebot, das mehr als seine variablen Kosten bringt.
Wo sie an Grenzen stößt: Sie zeigt keine langfristige Preisuntergrenze. Ein positiver Deckungsbeitrag heißt noch nicht, dass der Betrieb Gewinn macht. Und sie braucht Verkaufszahlen je Gericht, am besten aus der Kasse.
Die drei Methoden im Vergleich
| Aufschlagskalkulation | Vollkostenkalkulation | Deckungsbeitragsrechnung | |
|---|---|---|---|
| Du brauchst | Rezeptur, Einkaufspreise, Faktor | dazu alle Kosten aus der BWA | Rezeptur, Preise, Verkaufszahlen je Gericht |
| Stärke | schnell, vergleichbar mit den Richtsätzen | deckt alle Kosten, zeigt die langfristige Preisuntergrenze | zeigt, welche Gerichte Geld bringen |
| Schwäche | kennt deine Kosten nicht, teure Gerichte werden sehr teuer | Umlage ist eine Annahme, schwankt mit der Auslastung | keine langfristige Preisuntergrenze |
| Gut für | ersten Preis, Gegenprobe | Preisuntergrenze, Jahresplanung | Karte steuern, Aktionen, Mittagstisch |
| Schnitzel im Beispiel | 13,50 Euro auf der Karte | mindestens 12,52 Euro mit 10 Prozent Gewinn | 9,12 Euro Deckungsbeitrag bei 13,50 Euro |
So nutzt du die drei Methoden zusammen
Keine der drei Methoden reicht allein. Zusammen ergeben sie einen festen Ablauf:
- Vollkosten einmal im Jahr: Aus dem Jahresabschluss oder den BWAs rechnest du deinen Gemeinkostenzuschlag. Ändern sich Miete, Löhne oder Energie deutlich, rechnest du neu. Das Ergebnis ist deine Preisuntergrenze.
- Aufschlag für jedes neue Gericht: Den ersten Preis setzt du mit dem Faktor. Dann prüfst du, ob er über den Selbstkosten liegt.
- Deckungsbeitrag jeden Monat: Mit den Verkaufszahlen aus der Kasse siehst du, welche Gerichte die Karte tragen. Dort setzt du Preise, Portionen und Platz auf der Karte.
Alle drei hängen am selben Wert: dem Einkaufspreis aus der Rezeptur. Stimmt er nicht mehr, stimmen alle drei Ergebnisse nicht.
Wie kalkuliert man Getränke in der Gastronomie?
Bei Getränken ist die Rezeptur meist kurz, die Menge kommt aus der Flasche oder dem Fass. Zwei Dinge unterscheiden die Getränkekalkulation von der Speisenkalkulation: der Schankverlust und die Mehrwertsteuer von 19 Prozent.
Ein Beispiel mit Beispielwerten für ein Pils vom Fass, 0,4 Liter, nach der Aufschlagskalkulation:
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Einkaufspreis Fass, 50 Liter, netto ohne Pfand | 120,00 Euro | |
| Ausschenkbare Menge bei angenommenen 5 Prozent Schankverlust | 50 Liter × 0,95 | 47,5 Liter |
| Einkaufspreis je Liter | 120,00 Euro ÷ 47,5 | 2,53 Euro |
| Wareneinsatz je Glas | 0,4 Liter × 2,53 Euro | 1,01 Euro |
| Nettoverkaufspreis bei Faktor 4 | 1,01 Euro × 4 | 4,04 Euro |
| Bruttoverkaufspreis mit 19 Prozent | 4,04 Euro × 1,19 | 4,81 Euro |
| Kartenpreis, gerundet | 4,80 Euro |
Faktor 4 entspricht einer Ziel-Wareneinsatzquote von 25 Prozent. Der Faktor ist hier eine Annahme, keine Vorgabe. Speisen und Getränke können unterschiedliche Aufschläge tragen. Entscheidend ist die Mischung über den Betrieb, und die zeigt dir die Deckungsbeitragsrechnung.
Das Fasspfand steht auf der Lieferantenrechnung, gehört aber nicht in den Preis je Liter. Du bekommst es bei der Rückgabe wieder. Rechnest du es mit ein, wirkt jedes Glas teurer, als es ist.
Welche Mehrwertsteuer gilt für Speisen und Getränke?
Stand Oktober 2026 gelten in der Gastronomie zwei Steuersätze:
| Leistung | Steuersatz | Rechtsgrundlage |
|---|---|---|
| Speisen, im Restaurant und zum Mitnehmen | 7 Prozent | § 12 Abs. 2 Nr. 15 UStG, zum Mitnehmen Nr. 1 mit Anlage 2 |
| Getränke im Restaurant | 19 Prozent | § 12 Abs. 1 UStG, einzelne Getränke zum Mitnehmen wie Milchmischgetränke mit 7 Prozent (Anlage 2) |
Der ermäßigte Satz für Speisen in Restaurant- und Verpflegungsdienstleistungen gilt seit dem 1. Januar 2026 und ist nicht mehr befristet. Getränke sind im Gesetz ausdrücklich ausgenommen. Für Pauschalpreise mit Speisen und Getränken, etwa ein Buffet, regelt ein BMF-Schreiben vom 22. Dezember 2025 die Aufteilung. Wie das für deine Angebote aussieht, klärt dein Steuerberater.
Für die Kalkulation heißt das: Derselbe Kartenpreis bringt netto unterschiedlich viel. Bei 4,80 Euro auf der Karte bleiben für eine Speise 4,49 Euro netto, für ein Getränk 4,03 Euro. Rechne deshalb immer auf den Nettopreis und schlage die Steuer erst danach auf.
Welche Faustregel gilt für den Kalkulationsfaktor?
Eine verbindliche Faustregel gibt es nicht. Die amtliche Vergleichszahl ist die Richtsatzsammlung des Bundesfinanzministeriums. Sie nennt den Rohgewinnaufschlag geprüfter Betriebe, und daraus lässt sich der Faktor umrechnen.
| Richtsatzsammlung 2025 | Rohgewinnaufschlag | Kalkulationsfaktor netto | Wareneinsatzquote |
|---|---|---|---|
| Gaststätten, unterer Rahmen | 178 Prozent | 2,78 | 36 Prozent |
| Gaststätten, Mittelsatz | 257 Prozent | 3,57 | 28 Prozent |
| Gaststätten, oberer Rahmen | 400 Prozent | 5,00 | 20 Prozent |
| Pizzerien, Mittelsatz | 285 Prozent | 3,85 | 26 Prozent |
Faktor und Quote sind aus den Richtsätzen umgerechnet. Die Richtsätze sind ein Durchschnitt über den ganzen Betrieb, Speisen und Getränke zusammen. Ein einzelnes Gericht darf deutlich darüber oder darunter liegen, solange die Karte als Ganzes aufgeht. Ob der Mittelsatz zu deinen Kosten passt, zeigt dir die Vollkostenkalkulation.
Rechnest du den Faktor auf den Bruttopreis, steckt die Steuer schon darin. Aus 3,57 netto werden dann 3,82 für Speisen und 4,25 für Getränke. Wie sich die Quote aus deinem Einkauf und deinen Beständen ergibt, zeigt der Ratgeber Wareneinsatz berechnen. Für einen ganzen Monat rechnet der kostenlose Wareneinsatz-Rechner.
Warum deine Kalkulation am Preis auf der Rechnung hängt
Eine Kalkulation ist eine Momentaufnahme. Sie stimmt mit den Einkaufspreisen, die am Tag des Rechnens galten. Danach ändern sich die Preise weiter, die Karte bleibt gleich. Das gilt für alle drei Methoden, denn jede beginnt beim Wareneinsatz.
Ein Beispiel mit denselben Werten wie oben: Das Schnitzel kostet im Einkauf nicht mehr 11,90 Euro, sondern 12,90 Euro je Kilogramm. Das sind 8,4 Prozent mehr.
| Größe | kalkuliert | nach der Preisänderung |
|---|---|---|
| Schnitzel, 180 g | 2,14 Euro | 2,32 Euro |
| Wareneinsatz je Portion | 3,50 Euro | 3,68 Euro |
| Verkaufspreis netto | 12,62 Euro | 12,62 Euro |
| Wareneinsatzquote | 27,7 Prozent | 29,2 Prozent |
| Deckungsbeitrag je Portion | 9,12 Euro | 8,94 Euro |
Bei 150 Schnitzeln im Monat sind das 27 Euro im Monat und 324 Euro im Jahr, für einen einzigen Artikel. Um wieder auf 28 Prozent zu kommen, müsste der Kartenpreis bei 14,06 Euro liegen. Die Kalkulation zeigt das nur, wenn jemand den neuen Einkaufspreis einträgt.
Der Einkaufspreis, mit dem du rechnest, ist deshalb am besten der von der letzten Lieferantenrechnung. Ein Preis aus dem Gedächtnis oder aus der Liste vom Frühjahr ist oft schon ein anderer.
Kalkulation für Speisen und Getränke als Excel-Vorlage
Zutaten mit Ausbeute, Rezept je Gericht, Getränke mit Schankverlust. Die Datei rechnet Wareneinsatz je Portion, Preis nach Aufschlagsfaktor und die Wareneinsatzquote deines Kartenpreises, mit getrennter Umsatzsteuer für Speisen und Getränke.
Kalkulationsfaktor auf den Nettopreis, der dem mittleren Rohgewinnaufschlag von 257 Prozent bei Gast-, Speise- und Schankwirtschaften entspricht. Der Rahmen von 178 bis 400 Prozent ergibt Faktoren von 2,78 bis 5,0.
Umsatzsteuer auf Speisen in Restaurant- und Verpflegungsdienstleistungen seit dem 1. Januar 2026. Die Abgabe von Getränken ist ausgenommen.
Regelsteuersatz, der in der Gastronomie für Getränke gilt.
Welche Software zeigt dir, wann ein Einkaufspreis deine Kalkulation verschiebt?
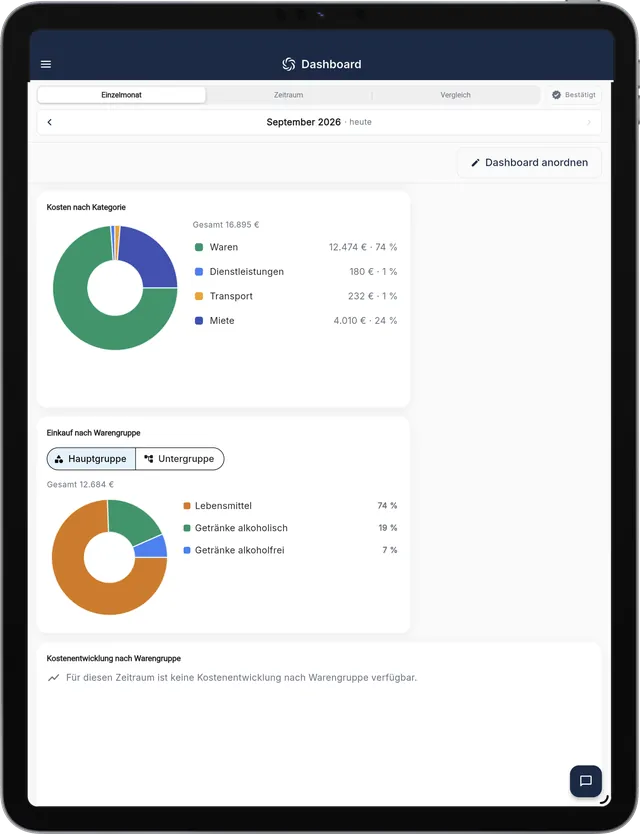
RechnungsWächter vergleicht jeden Einzelpreis mit der letzten Rechnung desselben Artikels und zeigt stille Preiserhöhungen in Prozent und in Euro. So siehst du, welcher Artikel teurer geworden ist, während der Monat noch läuft. Welche Gerichte davon betroffen sind, weißt du aus deiner Rezeptur, und den Verkaufspreis legst du selbst fest. Rezepturen mit Wareneinsatz je Gericht und eine grobe Prognose des Bestellbedarfs kommen mit MargenWächter. Wer direkt aus dem System beim Lieferanten bestellen will, braucht dafür eine Warenwirtschaft wie gastronovi oder FoodNotify. RechnungsWächter prüft die Rechnung davor und arbeitet daneben.
Häufige Fragen
Wie kalkuliert man in der Gastronomie?
Du rechnest zuerst den Wareneinsatz je Portion aus Rezeptur und Einkaufspreisen, netto. Für den Preis gibt es drei Methoden: Faktor aufschlagen, alle eigenen Kosten umlegen oder vom Deckungsbeitrag ausgehen. Darauf kommen 7 Prozent Mehrwertsteuer für Speisen oder 19 Prozent für Getränke. Zum Schluss prüfst du, welcher Deckungsbeitrag bleibt.
Was ist der Unterschied zwischen Aufschlags-, Vollkosten- und Deckungsbeitragskalkulation?
Die Aufschlagskalkulation nimmt einen pauschalen Faktor auf den Wareneinsatz. Die Vollkostenkalkulation legt deine tatsächlichen Kosten für Personal, Miete und Energie um und schlägt den Gewinn auf. Die Deckungsbeitragsrechnung zieht vom Preis nur die variablen Kosten ab und zeigt, was jedes Gericht zu Fixkosten und Gewinn beiträgt.
Welche Faustregel gilt für die Kalkulation in der Gastronomie?
Eine amtliche Faustregel gibt es nicht. Die Richtsatzsammlung 2025 des BMF nennt für Gaststätten einen Rohgewinnaufschlag von 178 bis 400 Prozent, im Mittel 257 Prozent. Als Kalkulationsfaktor sind das 2,78 bis 5,0, im Mittel rund 3,6 auf den Nettopreis. Ob der Faktor für deinen Betrieb reicht, zeigt erst die Vollkostenkalkulation.
Wie kalkuliert man Getränke in der Gastronomie?
Wie Speisen, nur mit der Flasche oder dem Fass als Ausgangspunkt. Du teilst den Einkaufspreis netto durch die ausschenkbare Menge und rechnest den Schankverlust ein. Das ergibt den Wareneinsatz je Glas. Mal Faktor ergibt den Nettopreis, dazu kommen 19 Prozent Mehrwertsteuer. Pfand gehört nicht in den Einkaufspreis.
Wie hoch ist die Mehrwertsteuer in der Gastronomie?
Seit dem 1. Januar 2026 gelten für Speisen in Restaurant- und Verpflegungsdienstleistungen 7 Prozent, dauerhaft (§ 12 Abs. 2 Nr. 15 UStG). Getränke sind davon ausgenommen und tragen 19 Prozent. Für Pauschalangebote mit Speisen und Getränken hat das BMF eine Aufteilung geregelt. Den Stand für deinen Betrieb klärt dein Steuerberater.
Was ist der Unterschied zwischen Kalkulationsfaktor und Rohgewinnaufschlagsatz?
Beide beschreiben denselben Aufschlag auf den Wareneinsatz. Der Rohgewinnaufschlagsatz steht in Prozent, der Kalkulationsfaktor ist die Zahl, mit der du multiplizierst. 257 Prozent Aufschlag entsprechen einem Faktor von 3,57. Die Umrechnung lautet: Faktor gleich 1 plus Aufschlag geteilt durch 100.
Kann ich die Kalkulation für die Gastronomie in Excel machen?
Ja. Eine Zeile je Zutat reicht: Menge je Portion, Einkaufspreis je Einheit, Kosten je Portion. Die Summe ist der Wareneinsatz. Daneben stehen Faktor, Gemeinkostenzuschlag und Verkaufspreis, und die Tabelle rechnet den Deckungsbeitrag. Sie bleibt nur so genau wie die Einkaufspreise, die darin stehen.
Was ist der Deckungsbeitrag eines Gerichts?
Der Deckungsbeitrag ist der Nettoverkaufspreis minus der variablen Kosten je Portion. Rechnest du nur den Wareneinsatz als variable Kosten, zeigt er, wie viele Euro ein Gericht zu Personal, Miete und Gewinn beiträgt. Ein Gericht mit höherer Wareneinsatzquote kann so mehr Euro einbringen als eines mit niedriger.
Bring die Lieferantenrechnungen eines Monats und deine Kalkulation mit. Im Termin siehst du, welche Einkaufspreise sich seit dem letzten Kalkulieren bewegt haben.
Der Start: 30 Minuten Kennenlernen an deinen eigenen Belegen, danach 14 Tage kostenlos.
14 Tage kostenlos testen